
Los costos de la estabilización vs los costos de la no estabilización
Durante años la economía argentina transitó el camino que conduce inexorablemente al ajuste fiscal y monetario. El consumo estimulado mediante subsidios a los servicios públicos y transferencias varias, más el inflacionismo como mecanismo de financiamiento al fisco y licuación de deudas, anticipaban el abrupto desenlace, a pesar de que desde algunos sectores se finja hoy sorpresa y consternación.
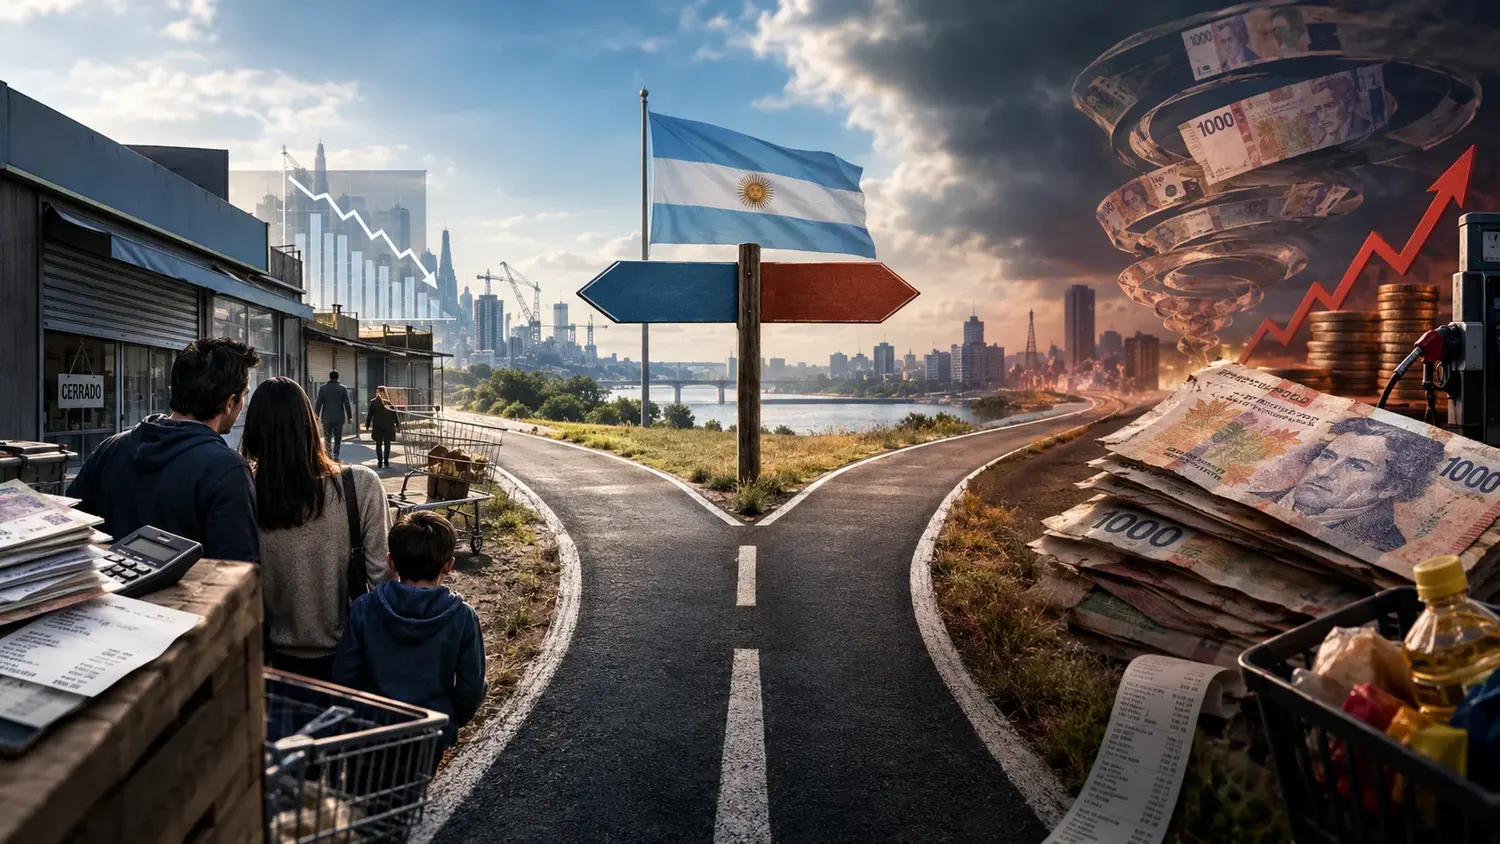
La inflación como borrachera, el ajuste como resaca
La analogía es del economista Milton Friedman. Explicaba el nobel perteneciente a la escuela monetarista que la inflación, al igual que la borrachera, produce efectos de corto plazo estimulantes: mayor producto, consumo y empleo, tal la euforia del bebedor. Luego, en el largo plazo, llega la resaca: ajustes contractivos para combatir la pérdida de poder adquisitivo de la moneda y los efectos distorsivos en el sistema de precios. La Argentina no pudo escapar de esa fase impiadosa.
Y aunque el remedio contra la inflación produce evidentes dificultades, cabría preguntarse cuál sería el costo de continuar con el mal inflacionario para evitar el costo de los ajustes de corto plazo.
La curva de Phillips y una mirada de largo plazo
Al estudiar economía monetaria, la famosa Curva de Phillips lleva a relacionar inversamente inflación y desempleo, en base a lo cual podría concluirse que “algo” de inflación es deseable para estimular las contrataciones. La lectura resulta simplista y de corto plazo, como lo anticipa la metáfora de la borrachera. Las expectativas, al ajustarse, eliminan el beneficio.
El crecimiento motorizado mediante estímulo inflacionario opera como espejismo, a la par que se encarga de deteriorar las condiciones para crecer a futuro.
En este sentido, en su obra En busca del pleno empleo (2010), el actual vocero presidencial Adrián Ravier propone, desde la tradición de la escuela austríaca, una reinterpretación de largo plazo de la Curva de Phillips: los estímulos inflacionarios que inicialmente reducen el desempleo pueden, una vez agotado el auge, dejar una economía con más desempleo y menor productividad. El razonamiento resulta consistente: la estabilidad monetaria reduce la incertidumbre, facilita el cálculo económico y por lo tanto las decisiones de inversión. Los costos del ajuste se van disipando, y las mejoras en productividad y crecimiento finalmente comienzan a evidenciarse.
¿Alguna experiencia de respaldo?
Sí, y no solo una. Veamos en primer lugar el caso del Plan de Convertibilidad: inaugurado en 1991, junto con reformas estructurales que permitieron el derrumbe de la persistente inflación, permitió un fuerte crecimiento de la actividad en los años siguientes. Según señala el FMI, el PBI real creció a una tasa promedio anual del 7,7% entre 1991 y 1994, con muy bajos niveles de inflación.
Por supuesto que la Convertibilidad no fue perfecta ni su desenlace desprovisto de graves costos sociales. La debilidad fiscal y la creciente deuda pública desempeñaron un papel central en ese desenlace, junto con la rigidez cambiaria y una sucesión de shocks externos. Hoy, el superávit se defiende con tenacidad, aun bajo las presiones de la oposición para dinamitarlo y pese a los costos políticos que tal defensa conlleva.
Otra experiencia:
En el tiempo debemos ir al año 1985, en el espacio hacia Israel. En dicho año se implementó un programa donde la disciplina fiscal y la restricción monetaria buscaban terminar con una dinámica inflacionaria persistente. Cabe mencionar algunos elementos menos ortodoxos, como el congelamiento de salarios. ¿Los resultados? Desde una inflación mensual superior al 15% en la primera mitad del año se llegó a un 2% en el último trimestre. En los años siguientes continuó el gradual proceso de normalización monetaria.
¿Otra más?
Una muy elocuente, y por el vecindario: cuando a mediados de los años setenta e iniciando los ochenta se produjo una expansión notable en Chile. La crisis posterior difícilmente pueda atribuirse a la estabilidad monetaria, la disciplina fiscal o al proceso aperturista. Ni siquiera el más ambicioso programa de estabilización y liberalización podría estar blindado ante shocks externos ni ante problemas de diseño y fragilidades internas, incluidos los cuestionamientos que entonces generaba la sostenibilidad del tipo de cambio fijo. Tropiezos suele haber. Sin embargo, Chile no llegó al primer puesto de América Latina en el Índice de Desarrollo Humano porque sí, tampoco sin costos transitorios.
¿Cómo evaluar entonces el actual proceso de ajuste en Argentina?
La respuesta difícilmente nos lleve a una conclusión unánime. Con más acierto podríamos plantear cómo no evaluar ese proceso: ni por el mal humor expresado en encuestas, ni por caídas trimestrales de la actividad o el empleo. Retomando la metáfora de Friedman, luego de años de borrachera inflacionista, la resaca golpea a parte de la población. Querer evitarla conlleva postergar el problema, para que vuelva con más intensidad y poder destructivo en cualquier momento.
El orden fiscal, la baja de la inflación y, en general, el intento de ordenar variables macroeconómicas viciadas por políticas de estímulo insostenible, llevan a mirar como posibles la asunción de los grandes desafíos de largo plazo: crecimiento sostenido de la actividad y del empleo, incrementando inversiones, mejorando la productividad, y financiando el auge con ahorro genuino en lugar del recurso de la política monetaria expansiva y cortoplacista.
Al momento de escribir esta nota, el último IPC disponible es el de agosto de 2026 y arrojó 1,7% mensual; por otra parte, en los primeros siete meses del año el superávit primario acumulado rondó el 0,9% del PBI y el financiero, el 0,1%.
La moneda sana no constituye el fin en sí mismo, sino una precondición indispensable e ineludible para poder realizar cálculo económico eficiente, invertir siguiendo las señales de un sistema de precios no viciado por distorsión de precios relativos y poder crecer con horizonte de largo plazo.
El costo de la inflación ya lo conocemos. El costo de combatirla también. Disfrutar de los beneficios de su erradicación depende de no volver a la borrachera de la expansión monetaria asociada al déficit fiscal persistente.
Para comentar, debés estar registradoPor favor, iniciá sesión